BANYAK DIPERIKSA, SEDIKIT BERUBAH: SAATNYA PENGAWASAN DAERAH BEKERJA SEBAGAI SATU SISTEM

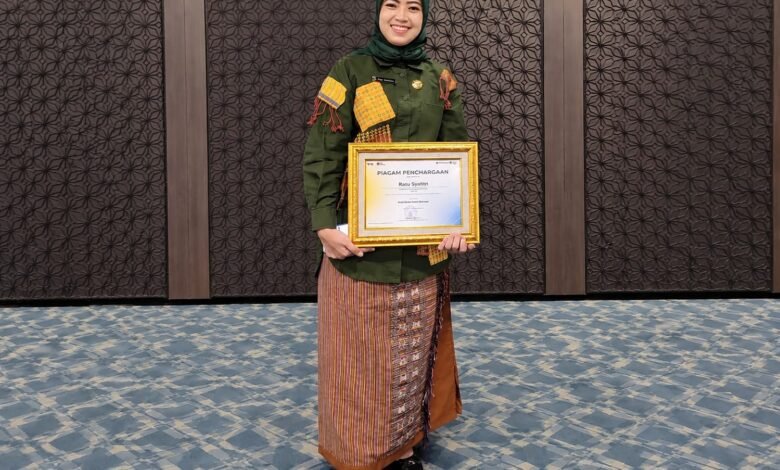
Oleh: Ratu Syafitri Muhayati
(Mahasiswa Program Doktor Ilmu Akuntansi Universitas Sultan Ageng Tirtayasa)
Pengawasan pemerintah daerah tidak cukup dinilai dari banyaknya pemeriksaan atau rekomendasi yang diselesaikan. Ukuran utamanya ialah perubahan perilaku birokrasi, perbaikan tata kelola, dan pencegahan penyalahgunaan kewenangan.
Daerah memiliki BPK sebagai pemeriksa eksternal, APIP melalui inspektorat sebagai pengawas internal, DPRD sebagai pengawas politik dan anggaran, serta BPKP dan KPK sesuai mandatnya. Namun, banyaknya lembaga belum menjamin efektivitas. Ketika informasi, pemetaan risiko, dan tindak lanjut tidak terhubung, temuan berulang dan area berisiko tinggi dapat luput dari perhatian.
Teori keagenan Jensen dan Meckling (1976) menjelaskan konflik kepentingan dan asimetri informasi antara masyarakat dan pemerintah sebagai pengelola sumber daya publik. Karena itu, pengawasan harus melampaui pemeriksaan kepatuhan: mengidentifikasi risiko, memperbaiki kelemahan sistem, dan memastikan kewenangan dijalankan secara bertanggung jawab.
Model Integrasi Audit dan Pengawasan (MIAP) menghubungkan kualitas audit eksternal BPK, kapabilitas audit internal APIP, dan efektivitas pengawasan legislatif DPRD. Ketiganya membentuk Indeks Integrasi Pengawasan (IIP), yang mengukur pertukaran informasi, koordinasi, pemetaan risiko, dan tindak lanjut. Integrasi bukan peleburan lembaga atau penghilangan independensi, melainkan kerja sama dengan batas kewenangan yang jelas. Instrumen pengawasan yang telah berjalan dapat saling melengkapi, sebagaimana ditekankan OECD (2024) dan Three Lines Model IIA (2020).
Penelitian disertasi ini menggunakan data panel pemerintah kabupaten/kota periode 2019–2024 dengan pendekatan Fixed Effects dan Two-Stage Least Squares (2SLS). Hasilnya menunjukkan IIP berhubungan positif dan signifikan dengan transparansi serta negatif dan signifikan dengan jumlah kasus korupsi. Efek sinergistik juga dilaporkan melalui uji Wald. Temuan ini menunjukkan potensi integrasi, tetapi klaim sinergi harus didukung pengujian langsung dan interpretasi sesuai spesifikasi model.

Kepala daerah menjadi penghubung hasil pengawasan dengan perubahan birokrasi. Ia perlu menetapkan prioritas, mengalokasikan sumber daya, dan memastikan rekomendasi ditindaklanjuti. Temuan pengadaan, aset, bantuan sosial, perizinan, atau belanja modal tidak boleh berhenti pada penyelesaian dokumen. Akar masalah harus ditelusuri dan prosedur diperbaiki. Temuan berulang menandakan perbaikan belum menyentuh sumber persoalan.
Tindak lanjut harus dinilai secara administratif dan substantif. Mengacu pada INTOSAI GUID 3920, evaluasi perlu memastikan tindakan benar-benar memperbaiki kondisi yang menjadi dasar temuan. Manfaat pengawasan terlihat dari berkurangnya temuan berulang dan kelemahan pengendalian, meningkatnya kualitas pelaporan dan pelayanan, menurunnya risiko kerugian daerah, serta membaiknya keterbukaan informasi.
Pengawasan perlu bergeser dari reaktif menjadi preventif dan berbasis risiko, sejak perencanaan hingga pelaksanaan program. Pemeriksaan pengadaan perlu mencermati pemaketan tidak wajar, perubahan kontrak berulang, dan ketidaksesuaian progres dengan pembayaran. Pada bantuan sosial, validitas penerima dan potensi data ganda perlu diperiksa. Informasi BPK, APIP, dan DPRD harus saling melengkapi tanpa mencampuradukkan kewenangan.
Kecerdasan buatan (AI) dapat membantu mengolah transaksi besar, mendeteksi anomali, dan memetakan risiko. Fedyk dkk. (2022) mengaitkan investasi AI pada perusahaan audit besar di Amerika Serikat dengan peningkatan kualitas dan efisiensi audit. Namun, penerapannya pada APIP daerah Indonesia perlu diuji tersendiri. AI merupakan alat bantu, bukan pengganti pertimbangan auditor; keamanan data dan pemeriksaan manusia tetap harus dijaga.
Teknologi tidak otomatis mengatasi keterbatasan auditor. Kapasitas APIP perlu diperkuat melalui peningkatan kompetensi, pembagian beban kerja berbasis risiko, dan penugasan sesuai keahlian. Komitmen kepala daerah dan budaya integritas juga penting, mulai dari mendukung independensi inspektorat hingga menindaklanjuti temuan secara konsisten.
MIAP dapat dikembangkan sebagai kerangka evaluasi berkelanjutan dengan indikator koordinasi, pertukaran informasi, keselarasan peta risiko, tindak lanjut lintas lembaga, dan pemanfaatan hasil pengawasan. Kesiapan digital serta kapasitas auditor dapat menjadi dimensi pengembangan, tetapi perlu dirumuskan dan diuji sebelum dimasukkan ke model empiris.
Pemerintah daerah tidak kekurangan aturan maupun lembaga pengawasan. Tantangannya ialah memastikan seluruh mekanisme bekerja sebagai satu sistem. Keberhasilan bukan tebalnya laporan atau banyaknya rekomendasi yang selesai, melainkan berkurangnya kelemahan berulang, meningkatnya transparansi, membaiknya pelayanan publik, dan menyempitnya ruang korupsi. Pengawasan yang baik bukan hanya menemukan kesalahan, tetapi membuat penyimpangan lebih sulit terjadi, lebih cepat terdeteksi, dan tidak terus berulang.

